Prometna nesreća ne mora potpuno uništiti automobil da bi osiguratelj proglasio totalnu štetu. Vozilo može izgledati popravljivo, ali troškovi popravka mogu biti toliko visoki u odnosu na njegovu vrijednost prije nesreće da popravak više nije ekonomski opravdan.
Ako Vam je u posljednjih nekoliko oluja nastradao automobil ili Vam se dogodila nezgoda na putu do mora, sigurno ste imali posla sa osiguravajućom kućom koja je osigurala vozilo. I ona Vam je, gotovo sigurno, ponudila nagodbu u kojoj dobijete neki novac za popravak automobila odmah, ili – ako imate vremena čekati, možda tek usput spomenula kako će platiti vraćanje automobila u vozno, ako ne originalno stanje, ali što to zaista znači?
Što je totalna šteta na vozilu?
Kod osiguranja vozila važno je razlikovati ekonomsku i tehničku totalnu štetu.
Ekonomska totalna šteta nastaje kada bi popravak vozila, uzimajući u obzir njegovu vrijednost i vrijednost ostatka, bio ekonomski neopravdan.
To ne znači nužno da se automobil fizički ne može popraviti. Moguće je da je popravak tehnički izvediv, ali je njegova cijena previsoka u odnosu na vrijednost vozila prije nesreće.
Tehnička totalna šteta odnosi se na situaciju u kojoj je vozilo toliko oštećeno da ga nije moguće sigurno i tehnički ispravno vratiti u stanje za korištenje odnosno popravak nije tehnički izvediv.
Zato izraz „totalna šteta“ ne znači automatski da automobil ide na otpad.
Procjenu štete radite kod svog servisera ili u ovlaštenom uredu za osiguranje
Kao što znate iz iskustva, nakon nezgode vas je vaše osiguranje poslalo na procjenu štete u njihov servis ili kod njihovog vještaka. Ne znamo da li znate, ali vi nemate zakonsku obavezu ići na procjenu štete u servis ili kod vještaka odgovornog osiguratelja.
Hrvatska agencija za nadzor financijskih usluga u svojim smjernicama navodi kako: „.. Oštećena osoba, odnosno osiguranik može slobodno izabrati gdje će popraviti svoje vozilo i na temelju računa popravka vozila koji mu je izdala izabrana radionica u kojoj je izvršen popravak potraživati isplatu naknade štete odnosno naknade iz osiguranja…“.
I sudska praksa ide u navedenom smjeru.
Istu stvar kaže i AZTN: ” Oštećenik ima pravo samostalno odabrati auto servisnu radionicu neovisno o tome je li riječ o servisnoj radionici koje je uvrštena u mrežu ugovornih servisa ili ne…”.
Čak i kod totalne štete auto se često može popraviti
Totalna šteta je oštećenje vozila u slučaju kad je popravak ekonomski neisplativ ili tehnički neizvediv, ili kad su troškovi popravka vozila jednaki ili veći od 75% tržišne vrijednosti vozila, ali i tada postoje iznimke.
Čak i kod „totalne štete“ koju je procijenilo osiguravajuće društvo, slobodno zatražite izračun i kalkulaciju štete od svog majstora ili ovlaštenog servisa za marku vozila, neovisnog procjenitelja ili sudskog vještaka koji će Vam potvrditi radi li se „totalnoj šteti“.
Osiguravajuća društva često govore da se radi o „totalnoj šteti“ kako ne bi morali podmiriti stvarnu štetu u velikom novčanom iznosu nakon popravka vozila, odnosno često je vozilo u totalnoj šteti ipak za popravak.
Kako prijaviti štetu?
Ako vozilo nije u voznom stanju kontaktirajte „šlep“ službu (imate pravo na naknadu tog troška) koji će vozilo odvesti do vašeg majstora. On vam može napraviti procjenu štete i pomoći da podnesete zahtjev osiguravatelju „krivca“.
Zahtjev poslan uz pomoć vašeg majstora, garancija je da će osiguranje prihvatiti kalkulaciju ili dodatno poslati svog procjenitelja na izvid štete.
Štetu možete prijaviti online, putem e-maila, a neki osiguravatelji imaju i aplikacije za prijave štete. Kod prijave štete priložite fotografije vozila, fotografije s mjesta nesreće, Europsko izvješće ili zapisnik policije, (pred)račun popravka vozila ili mišljenje neovisnog vještaka.
Kako osiguratelj utvrđuje totalnu štetu?
Kod procjene se prvenstveno utvrđuju:
- vrijednost vozila neposredno prije nastanka štete
- opseg i trošak potrebnog popravka
- vrijednost ostatka oštećenog vozila.
Osiguratelj pritom procjenjuje je li popravak vozila ekonomski opravdan.
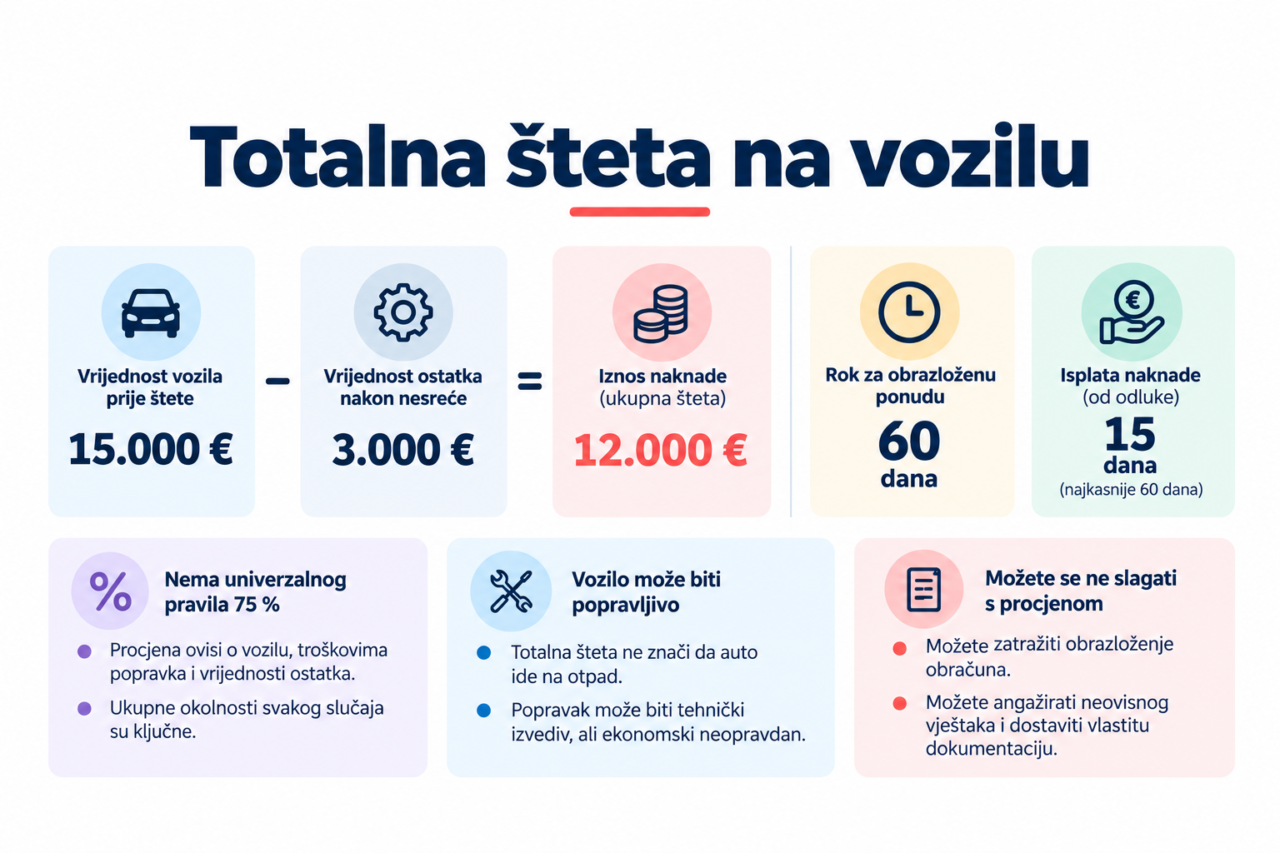
Važno je zato ne svoditi totalnu štetu na jedno pravilo poput „ako popravak prelazi 75 % vrijednosti vozila, riječ je o totalnoj šteti“. Konačni obračun ovisi o konkretnom vozilu, šteti, troškovima popravka i vrijednosti ostatka.
Kako se određuje vrijednost vozila prije štete?
Jedno od najvažnijih pitanja kod totalne štete je: koliko je automobil vrijedio sekundu prije prometne nesreće?
Ne gleda se samo koliko ste ga svojedobno platili niti samo njegova starost.
Pri procjeni tržišne vrijednosti mogu biti relevantni podaci poput: marke i modela, godine proizvodnje, motora i izvedbe, kilometraže, opreme, općeg stanja vozila, prethodnih oštećenja te cijena usporedivih vozila na tržištu.
Upravo zbog toga dva automobila iste marke, modela i godišta ne moraju imati jednaku vrijednost. Ako smatrate da je vrijednost vašeg vozila procijenjena prenisko, korisno je prikupiti podatke koji mogu potkrijepiti drukčiju tržišnu vrijednost – primjerice oglase usporedivih vozila, servisnu dokumentaciju, podatke o dodatnoj opremi ili nalaz neovisnog stručnjaka.
Što je vrijednost ostatka vozila?
Proglašenjem totalne štete automobil ne postaje bezvrijedan. Oštećeno vozilo i dalje može imati određenu vrijednost – primjerice zbog dijelova koji nisu oštećeni ili zato što ga je moguće popraviti.
To se naziva vrijednost ostatka.
Kod obračuna naknade zato je važno koliko je vozilo vrijedilo prije nesreće, ali i koliko vrijedi nakon nje.
Koje su obveze osiguranja?
Osiguranje „krivca“ dužno vam je u roku od 60 dana od dana primitka odštetnog zahtjeva utvrditi pravnu osnovanost i visinu toga zahtjeva, te dostaviti obrazloženu ponudu prema iznosu štete iz vašeg zahtjeva.
Odgovorni osiguratelj često osporava satnicu servisa i upućuje vas u druge servise za što nemaju nikakve pravne osnove. Dapače, osiguratelj mora taj trošak podmiriti u cijelosti.
Imate pravo na zamjensko vozilo
Trebate sklopiti ugovor o najmu vozila, spremiti račune i platiti ih, a Vaše osiguranje ili osiguranje „krivca“ taj je trošak dužno podmiriti jer predstavlja štetu. Ako Vaš majstor ima zamjensko vozilo, može Vam isto dati na korištenje, a taj trošak treba podmiriti osiguranje „krivca“.
Nakon popravka vozila preuzmite svoje vozilo i e-mailom javite osiguranju „krivca“ da su dužni platiti račun popravka u cijelosti, zajedno sa svim ostalim zahtjevima.
Imate pravo na naknadu za umanjenu vrijednost vozila
Umanjena vrijednost vozila je razlika između tržišne vrijednosti vozila prije i nakon nezgode, odnosno nakon popravka vozila. Izračun umanjene vrijednosti možete napraviti kod neovisnog procjenitelja ili sudskog vještaka, pa taj iznos potraživati od osiguravajućeg društva u obvezi plaćanja štete.
Što ako je automobil na leasing ili kredit?
Ako je vozilo kupljeno na kredit, sam kredit ne nestaje zato što je automobil proglašen totalnom štetom. Obveze prema banci nastavljaju se prema ugovoru o kreditu.
Kod leasinga je situacija drukčija jer je vlasnik vozila u pravilu leasing društvo. Postupanje s naknadom i ostatkom vozila tada ovisi o ugovoru o leasingu i osiguranju.
Zbog toga nakon totalne štete treba što prije kontaktirati leasing društvo i provjeriti način zatvaranja ugovora te postoji li razlika između obveze prema leasing društvu i iznosa koji pokriva osiguranje.
Što nakon isplate totalne štete?
Nakon isplate daljnji koraci ovise o stanju vozila i načinu na koji je šteta riješena.
Ako ostatak vozila ostaje vama, možete odlučiti što ćete s njim učiniti – primjerice popraviti ga, prodati ili zbrinuti – uz poštovanje propisa vezanih uz tehničku ispravnost i registraciju vozila.
Sama činjenica da je osiguratelj štetu obračunao kao ekonomsku totalnu štetu ne znači nužno da vozilo fizički nije moguće popraviti.
Što ako odgovorni osiguravatelj ne isplati štetu u cijelosti?
Naravno, može se zaista dogoditi da odgovorni osiguratelj ne isplati u cijelosti štetu po računu popravka. Jedino što možete napraviti jest pokrenuti sudski postupak protiv osiguratelja. To će možda trajati neko vrijeme i uključuje troškove odvjetnika, ali sudska praksa je na Vašoj strani i na kraju ćete dobiti svoj novac.
Za početak, prijavite ga:
HANFI na e-mail adresu potrosaci@hanfa.hr
na adresu udruge za zaštitu potrošača HUZP@ZG.T-COM.HR
i Hrvatskoj Udruzi Auto Servisera koji vam mogu pomoći oko naplate štete putem suda
Koliko traje isplata osiguranja?
Članak 12. Zakona o obveznim osiguranjima u prometu propisuje rokove u kojima osiguratelj mora dati oštećenome obrazloženu ponudu za naknadu štete, ako nema sporova oko odgovornosti i visine štete, ili utemeljen odgovor ako postoje sporovi.
U stavku 4. članka 12. stoji da, ako osiguratelj ne izvrši isplatu u roku od 14 dana od podnošenja odštetnog zahtjeva, oštećena osoba ima pravo na isplatu kamata, počevši od dana podnošenja zahtjeva.
To znači da je zakonski rok za davanje ponude za naknadu štete i rok za isplatu odštete isti – 14 dana od dana kad je zahtjev podnesen osiguratelju.
U slučaju našeg čitatelja, osiguratelj mora isplatiti odštetu unutar 14 dana od dana podnošenja zahtjeva (npr. dana predaje računa).
Ako osiguratelj predlaže nagodbu (što je nepotrebno ako priznaje cijeli iznos) i određuje poseban rok isplate, to nije u skladu s člankom 12. Zakona i može se smatrati odugovlačenjem.
Ovo su stvari na koje trebate pripaziti:
procjena štete od zaposlenika osiguravajućeg društva u obvezi plaćanja štete, odugovlačenje s procjenom štete,
nuđenje izvansudske nagodbe u iznosima višestruko manjima od stvarne štete bez potrebnog PDV-a,
usmjeravanje popravka vozila u auto servisne radione koje nisu izbor oštećenika,
odugovlačenje preko 60 dana za plaćanje nespornog dijela štete,
neplaćanje računa popravka u cijelosti,
izbjegavanje plaćanja troškova zamjenskog auta
izbjegavanje plaćanja naknade za umanjenu vrijednost vozila
Najčešća pitanja o totalnoj šteti
Je li automobil s totalnom štetom nužno potpuno uništen?
Ne. Kod ekonomske totalne štete automobil može biti popravljiv, ali je procijenjeno da popravak nije ekonomski opravdan.
Postoji li uvijek granica od 75 % vrijednosti automobila?
Ne treba je predstavljati kao univerzalno zakonsko pravilo. Procjena ovisi o vrijednosti vozila, troškovima popravka, vrijednosti ostatka i drugim okolnostima konkretnog slučaja.
Mogu li osporiti procjenu osiguratelja?
Da. Možete tražiti obrazloženje obračuna, dostaviti vlastitu dokumentaciju i koristiti nalaz neovisnog vještaka.
Moram li popraviti automobil u servisu koji predloži osiguratelj?
Ne. Kod odštetnih zahtjeva iz prometnih nesreća osiguratelj ne smije uvjetovati rješavanje zahtjeva popravkom u određenoj servisnoj radionici.
Mogu li zadržati ostatak vozila?
U određenim načinima rješavanja totalne štete ostatak ostaje vlasniku, pri čemu se njegova vrijednost uzima u obzir u obračunu naknade. Konkretno postupanje treba provjeriti u ponudi osiguratelja.
Što ako prihvatim nesporni dio štete?
Isplata nespornog dijela sama po sebi nije konačna nagodba i ne znači automatsko odricanje od mogućnosti traženja dodatne naknade.
Budite svjesni svojih prava i naravno, vozite skoncentrirano i pažljivo, jer prema statistikama MUP-a, prometne nesreće “vrebaju” na krajnje neočekivanim dijelovima puta.