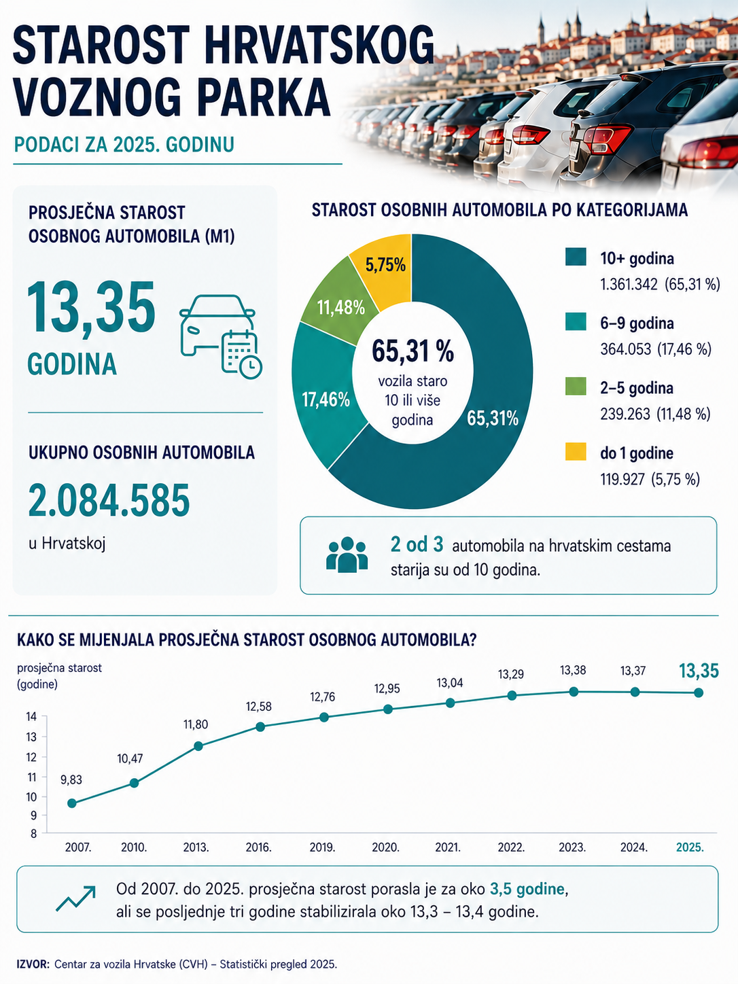
Hrvatskim cestama vozi sve više automobila, ali rast broja vozila ne znači nužno i značajnije pomlađivanje voznog parka. Prosječna starost osobnog automobila u Hrvatskoj u 2025. godini iznosila je 13,35 godina, a čak 65,31 % osobnih automobila staro je deset ili više godina. Drugim riječima, gotovo dva od tri automobila na hrvatskim cestama pripadaju skupini vozila starijih od deset godina.
Koliko je hrvatski vozni park ostario najbolje pokazuje usporedba s ranijim godinama. Još 2007. prosječna starost osobnog automobila iznosila je 9,83 godine, što znači da je u manje od dva desetljeća prosjek porastao za oko tri i pol godine. Najveći rast dogodio se tijekom prvog dijela tog razdoblja, dok se posljednjih nekoliko godina situacija ipak stabilizira. Prosjek je iznosio 13,38 godina 2023., 13,37 godina 2024. te 13,35 godina 2025.
Istodobno, broj automobila nastavlja rasti. Prema podacima za kraj 2025. godine, u Hrvatskoj je bilo 2.058.313 registriranih osobnih vozila, odnosno 3,6 % više nego godinu ranije. Hrvatska tako ima sve više automobila, ali velik dio tog voznog parka i dalje čine vozila koja su već odavno prešla granicu od deset godina starosti.
U nastavku donosimo detaljan pregled starosti hrvatskog voznog parka, koliko automobila pripada pojedinim dobnim skupinama te kako se prosječna starost vozila mijenjala, ali i što ta starost vozila znači za prosječnu cijenu police obveznog auto osiguranja.
Starost vozila pritom nije važna samo kao statistički podatak. Kako automobil stari, mijenjaju se njegova tržišna vrijednost, troškovi održavanja i vjerojatnost potrebe za popravcima, ali i način na koji vlasnik razmišlja o njegovu osiguranju. Kod novijeg i vrijednijeg automobila puni kasko često ima znatno veću ulogu, dok kod starijih vozila vlasnici češće razmatraju djelomična kasko pokrića i dodatna pokrića uz auto osiguranje za pojedine rizike.
U podacima za 2025. godinu jasno se vidi da među osiguranim vozilima dominiraju stariji automobili, najčešće proizvedeni između 2005. i 2016. godine. Najzastupljenije pojedinačno godište je 2008., a slijede vozila iz 2011. i 2007. To znači da značajan dio kupaca osigurava automobile stare između desetak i dvadesetak godina.
Razlike u cijenama polica auto osiguranja po marki vozila
Vidljive su i razlike u prosječno plaćenoj cijeni osiguranja.
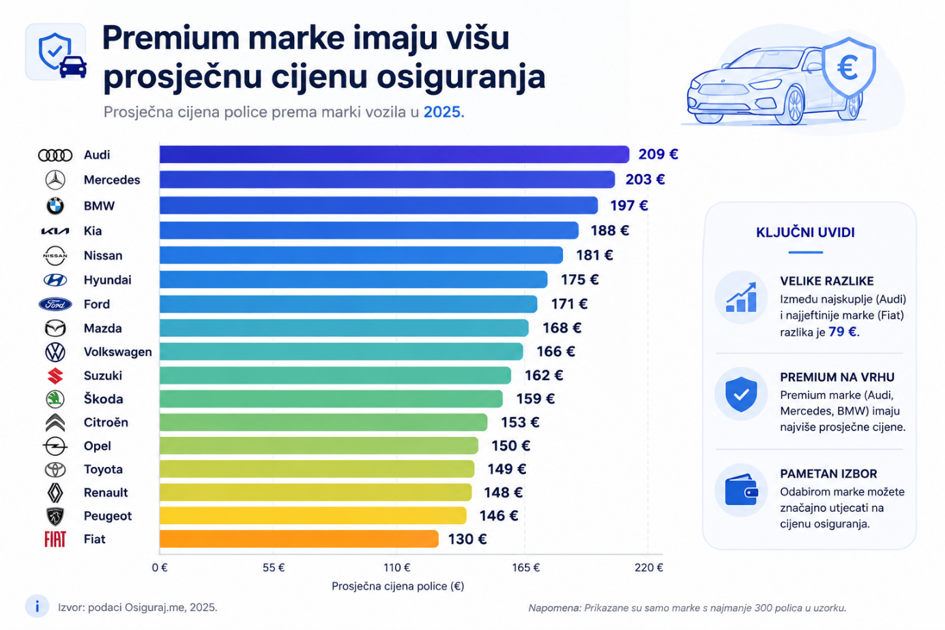
Podaci tako sugeriraju dva zanimljiva obrasca: novija vozila u pravilu imaju nešto višu prosječnu cijenu osiguranja, ali je očito važna i sama marka vozila. Premium marke imaju višu prosječnu cijenu čak i kada njihova prosječna godišta nisu značajno novija od ostatka baze.
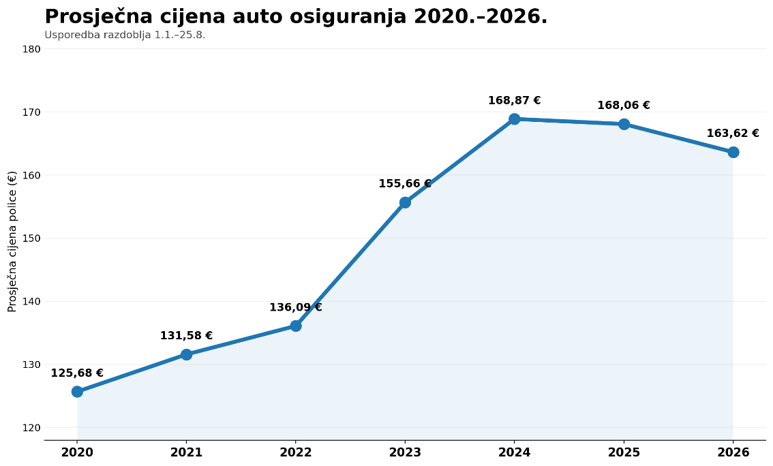
Prosječna cijena police auto osiguranja je od 2020.godine bila u stalnom porastu, da bi 2024. godine krenula lagano padati.
Koji je onda uzrok pada? Krije li se odgovor u starosti voznog parka ili je odgovor ipak malo kompliciraniji?
U potrazi za odgovorom otkrili smo nešto zanimljivo, a to je da Hrvati voze sve bolje uz manje šteta, ali isto tako voze sve više vozila slabije snage.
Prosječna snaga pala je s 77,9 na 72,2 kw. U 2026. imamo i znatno veći udio slabijih vozila do 55: 28,4 % naspram 23,4 % u 2025. Samo promjena strukture prema snazi matematički spušta očekivani prosjek za oko 1,09 €.
Što veća starost i veća cijena osiguranja znače za konačnu cijenu vaše police auto osiguranja?
Osiguraj.me analiza pokazuje da se promijenila struktura kupaca: veći je udio vozila manje snage i osiguranika s visokim bonusom. Istodobno su kod snažnijih vozila cijene čak porasle. To je važno i u kontekstu tržišta, jer Hanfa za prvih sedam mjeseci 2026. bilježi rast ukupne naplaćene premije osiguratelja, dok je osiguranje od odgovornosti za upotrebu motornih vozila i dalje najveća kategorija neživotnog osiguranja. Hanfa također bilježi snažan rast prosječnih premija obveznog auto osiguranja između 2022. i 2024., uz istodobni rast troškova šteta, rada i rezervnih dijelova.
Dakle, prosječna cijena auto osiguranja zapravo vrlo malo govori o cijeni koju će dobiti neki konkretan vozač, jer razlike postoje između marki, snage i godišta vozila, ali i između samih osiguranika. Upravo zato na Osiguraj.me ima smisla napraviti konkretan izračun i usporediti ponude više osiguravajućih kuća: jer nije presudno kolika je prosječna cijena na tržištu, nego kolike su cijene dostupne baš za vaše vozilo i vaš profil vozača.